

Quyết toán thuế thu nhập doanh nghiệp là công việc mà doanh nghiệp nào phải tuân thủ thực hiện sau khi kết thúc năm tài chính. Dưới đây là các lưu ý mà kế toán các doanh nghiệp cần biết để hạn chế sai sót khi thực hiện quyết toán thuế TNDN
Tổng quan về quyết toán thuế thu nhập doanh nghiệp
Quyết toán thuế TNDN là một quy trình quan trọng giúp doanh nghiệp xác định chính xác nghĩa vụ thuế của mình, tuân thủ các quy định pháp lý và duy trì hoạt động tài chính lành mạnh.
Thuế TNDN là gì?
Thuế TNDN Loại thuế trực thu đánh trên thu nhập chịu thuế của doanh nghiệp. Căn cứ tính thuế dựa trên doanh thu, chi phí hợp lý, thu nhập khác. Tại Việt Nam áp dụng mức thuế suất đối với doanh nghiệp là 20%.
Quyết toán thuế thu nhập doanh nghiệp là gì?
Quyết toán thuế TNDN là quá trình kiểm tra, tổng hợp, tính toán và nộp thuế của doanh nghiệp sau khi kết thúc năm tài chính. Thời gian quyết toán Trong vòng 90 ngày kể từ khi kết thúc năm tài chính. Hồ sơ quyết toán bao gồm Báo cáo tài chính, tờ khai quyết toán, và các phụ lục liên quan.
Đối tượng cần quyết toán thuế TNDN
Theo Điều 3 của Luật Thuế TNDN năm 2008 thì doanh nghiệp có thu nhập chịu thuế quy định tại Điều 3 của Luật, phải nộp thuế thu nhập doanh nghiệp bao gồm:
- Doanh nghiệp được thành lập theo quy định của pháp luật Việt Nam nộp thuế đối với thu nhập chịu thuế phát sinh tại Việt Nam và thu nhập chịu thuế phát sinh ngoài Việt Nam;
- Doanh nghiệp nước ngoài có cơ sở thường trú tại Việt Nam nộp thuế đối với thu nhập chịu thuế phát sinh tại Việt Nam và thu nhập chịu thuế phát sinh ngoài Việt Nam liên quan đến hoạt động của cơ sở thường trú đó;
- Doanh nghiệp nước ngoài có cơ sở thường trú tại Việt Nam nộp thuế đối với thu nhập chịu thuế phát sinh tại Việt Nam mà khoản thu nhập này không liên quan đến hoạt động của cơ sở thường trú;
- Doanh nghiệp nước ngoài không có cơ sở thường trú tại Việt Nam nộp thuế đối với thu nhập chịu thuế phát sinh tại Việt Nam.
Các quy định về quyết toán thuế thu nhập doanh nghiệp
Là nghĩa vụ mà doanh nghiệp phải thực hiện, nên sẽ gắn với những quy định cụ thể như sau:
Quyết toán thuế doanh nghiệp khi nào?
Căn cứ vào điểm b Khoản 3 Điều 43 và điểm a Khoản 2 Điều 44 Luật quản lý thuế số 38/2019/QH14 và điều 12, Luật kế toán số 88/2015/QH13 trên thì thời hạn nộp hồ sơ khai quyết toán thuế TNDN năm 2023 cho cơ quan thuế như sau:
| TT | NĂM TÀI CHÍNH | Hạn nộp báo cáo năm cho năm tài chính kết thúc vào ngày: | |||
| 31/12/2023 | 31/03/2024 | 30/06/2024 | 30/09/2024 | ||
| 1 | Doanh nghiệp có năm tài chính trùng với năm dương lịch | 01/04/2024 (*) | |||
| 2 | Doanh nghiệp có năm tài chính khác với năm dương lịch | 01/07/2024(*) | 30/09/2024 | 31/12/2024 | |
(*) Theo Điều 86 Thông tư số 80/2021/TT-BTC ngày 29/09/2021 của Bộ Tài chính, trường hợp thời hạn nộp hồ sơ khai thuế trùng với ngày nghỉ theo quy định thì thời hạn nộp hồ sơ khai thuế được tính là ngày làm việc tiếp theo của ngày nghỉ đó theo quy định tại Bộ Luật dân sự. Do các ngày cuối cùng của quý 1/2024 và quý 2/2024 là ngày Chủ nhật (ngày nghỉ) nên hạn nộp hồ sơ khai thuế được lùi sang ngày làm việc liền kề, tương ứng là các ngày Thứ 2 ngày 01/04/2024 và Thứ 2 ngày 01/07/2024 như trong bảng nêu trên.
Quy định về mức phạt với hành vi chậm nộp và không nộp hồ sơ quyết toán thuế
Quy định xử phạt vi phạm về thời hạn nộp hồ sơ khai thuế:
|
QUY ĐỊNH XỬ PHẠT HÀNH VI VI PHẠM VỀ THỜI HẠN NỘP HỒ SƠ KHAI THUẾ (Điều 13 của Nghị định số 125/2020/NĐ-CP) |
|||
| STT | Hành vi | Mức phạt | Lưu ý |
| 1 | Nộp hồ sơ khai thuế quá thời hạn từ 01 ngày đến 05 ngày và có tình tiết giảm nhẹ. | Phạt cảnh cáo | |
| 2 | Nộp hồ sơ khai thuế quá thời hạn từ 01 ngày đến 30 ngày | Phạt tiền từ 2.000.000đồng đến 5.000.000 đồng
|
Trừ trường hợp 1 nêu trên |
| 3 | Nộp hồ sơ khai thuế quá thời hạn quy định từ 31 ngày đến 60 ngày. | Phạt tiền từ 5.000.000 đồng đến 8.000.000 đồng | |
| 4 | a. Nộp hồ sơ khai thuế quá thời hạn quy định từ 61 ngày đến 90 ngày;
b. Nộp hồ sơ khai thuế quá thời hạn quy định từ 91 ngày trở lên nhưng không phát sinh số thuế phải nộp; c. Không nộp hồ sơ khai thuế nhưng không phát sinh số thuế phải nộp; d. Không nộp các phụ lục theo quy định về quản lý thuế đối với doanh nghiệp có giao dịch liên kết kèm theo hồ sơ quyết toán thuế thu nhập doanh nghiệp. |
Phạt tiền từ 8.000.000 đồng đến 15.000.000 đồng | |
| 5 | Nộp hồ sơ khai thuế quá thời hạn trên 90 ngày kể từ ngày hết hạn nộp hồ sơ khai thuế, có phát sinh số thuế phải nộp và người nộp thuế đã nộp đủ số tiền thuế, tiền chậm nộp vào ngân sách nhà nước trước thời điểm cơ quan thuế công bố quyết định kiểm tra thuế, thanh tra thuế hoặc trước thời điểm cơ quan thuế lập biên bản về hành vi chậm nộp hồ sơ khai thuế theo quy định tại khoản 11 Điều 143 Luật Quản lý thuế. | Phạt tiền từ 15.000.000 đồng đến 25.000.000 đồng | Trường hợp số tiền phạt lớn hơn số tiền thuế phát sinh trên hồ sơ khai thuế thì số tiền phạt tối đa bằng số tiền thuế phát sinh phải nộp trên hồ sơ khai thuế, nhưng không thấp hơn mức trung bình của khung phạt tiền quy định tại trường hợp 4. |
Biện pháp khắc phục hậu quả
+ Buộc nộp đủ số tiền chậm nộp tiền thuế vào ngân sách nhà nước đối với hành vi vi phạm quy định tại các trường hợp 1, 2, 3, 4 và 5 trong bảng nêu trên trong trường hợp người nộp thuế chậm nộp hồ sơ khai thuế dẫn đến chậm nộp tiền thuế;
+ Buộc nộp hồ sơ khai thuế, phụ lục kèm theo hồ sơ khai thuế đối với hành vi quy định tại điểm c, d của trường hợp 4 trong bảng nêu trên.
Công thức tính thuế thu nhập doanh nghiệp
Theo hướng dẫn cách tính thuế TNDN mới nhất, doanh nghiệp khi tạm tính thuế TNDN và nộp thì không cần phải làm tờ khai tạm tính thuế TNDN theo quý nữa mà chỉ tính ra số tiền tạm tính và nộp theo số đó, sau đó sẽ thực hiện lập tờ khai quyết toán thuế TNDN vào cuối năm.
Việc tạm tính thuế TNDN phải nộp theo quý hay xác định thuế TNDN phải nộp theo năm được xác định theo Điều 1 Thông tư 96/2015/TT-BTC sửa đổi bổ sung Khoản 1 Điều 3 Thông tư số 78/2014/TT-BTC như sau:
| Thuế TNDN phải nộp = (Thu nhập tính thuế – phần trích lập quỹ KHCN (nếu có)) x Thuế suất thuế TNDN |
Trong đó:
+ Thu nhập tính thuế xác định theo công thức:
| Thu nhập tính thuế = Thu nhập chịu thuế – Thu nhập được miễn thuế – Các khoản lỗ được kết chuyển theo quy định |
với
| Thu nhập chịu thuế = Doanh thu – Chi phí được trừ + Các khoản thu nhập khác |
+ Thuế suất thuế TNDN: theo quy định tại Điều 11 Thông tư 78/2014/TT-BTC, tính từ thời điểm 01/01/2014:
- Tất cả các doanh nghiệp thành lập theo quy định pháp luật Việt Nam (không phân biệt mức doanh thu): áp dụng mức thuế suất 20%.
- Tất cả các doanh nghiệp hoạt động tìm kiếm, thăm dò, khai thác dầu khí tại Việt Nam: áp dụng mức thuế suất dao động trong khoảng 32 đến 50% – căn cứ theo quyết định của Thủ tướng Chính phủ với từ dự án, doanh nghiệp cụ thể.
- Doanh nghiệp có hoạt động tìm kiếm, thăm dò, khai thác mỏ tài nguyên quý hiếm: áp dụng thuế suất 50%.
- Trường hợp mỏ tài nguyên quý hiếm có 70% diện tích nằm ở địa bàn có điều kiện kinh tế xã hội đặc biệt khó khăn thuộc danh mục địa bàn ưu đãi thuế: áp dụng thuế suất 40%


Mẫu tờ khai quyết toán thuế thu nhập doanh nghiệp 03/TNDN theo TT80
Tờ khai quyết toán thuế thu nhập doanh nghiệp phải được nộp trong vòng 90 ngày kể từ ngày kết thúc năm tài chính. Đối với hầu hết các doanh nghiệp tại Việt Nam, năm tài chính thường kết thúc vào ngày 31 tháng 12 hàng năm, do đó hạn chót để nộp tờ khai quyết toán thuế TNDN là ngày 31 tháng 3 năm sau.
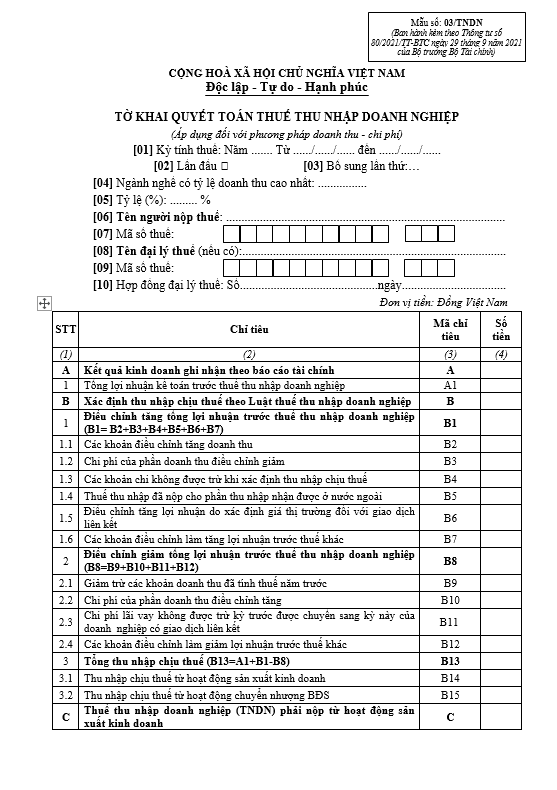

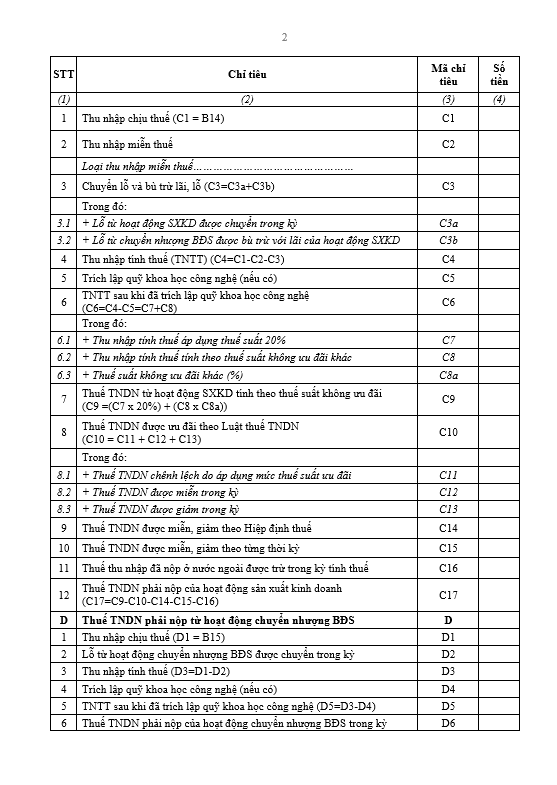

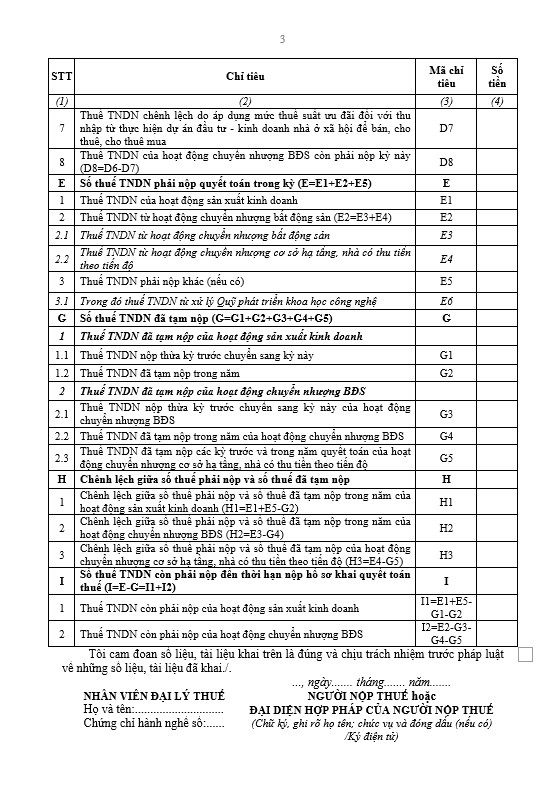

Tải mẫu tờ khai 03/TNDN tại đây
Hướng dẫn quyết toán thuế thu nhập doanh nghiệp
Thực hiện quyết toán thuế doanh nghiệp hiện nay có thể thực hiện qua hình thức online, cần chuẩn bị và làm theo các bước sau:
Chuẩn bị hồ sơ quyết toán thuế TNDN
Công việc quyết toán thuế hàng năm của doanh nghiệp cần chuẩn bị những công việc chính như sau:
- Công tác chuẩn bị nộp hồ sơ quyết toán thuế TNCN hàng năm
- Tờ khai thuế gồm: Tờ khai thuế hàng tháng hoặc quý; Tờ khai quyết toán thuế TNCN và các phụ lục kèm theo theo Thông tư số 80/2021/TT-BTC.
- Hồ sơ chứng từ:
- Giấy ủy quyền quyết toán thuế TNCN của người lao động;
- Bản cam kết 08/CK-TNCN không khấu trừ 10% thuế TNCN theo Thông tư 80/2021/TT-BTC;
- Hồ sơ đăng ký mã số thuế cho người lao động;
- Hồ sơ giảm trừ gia cảnh của người lao động;
- Bảng lương và Chứng từ thanh toán tiền lương, thưởng
- …
- Công tác chuẩn bị nộp hồ sơ quyết toán thuế TNDN hàng năm:
- Bộ báo cáo tài chính theo Chế độ kế toán hiện hành (Thông tư số 200/2014/TT-BTC hoặc Thông tư số 133/2016/TT-BTC);
- Tờ khai quyết toán thuế thu nhập doanh nghiệp và các phụ lục kèm theo Thông tư số 80/2021/TT-BTC;
- Các tờ khai thuế TNDN khác (nếu có);
- Chứng từ tạm nộp thuế TNDN
- Số liệu kế toán và các hồ sơ, chứng từ, hóa đơn kèm theo.
- …
- Ngoài việc chuẩn bị tờ khai, số liệu, kế toán lưu ý đến công tác in ấn và lưu trữ các hồ sơ đầy đủ và khoa học.
Các bước thực hiện quyết toán thuế TNDN
Việc chuẩn bị nộp hồ sơ quyết toán thuế TNDN hàng năm của doanh nghiệp có thể tóm tắt thành 4 bước chính sau đây:
- Bước 1: Kiểm tra và rà soát số liệu, thông tin trước khi lập Báo cáo tài chính.
- Bước 2: Lập bộ Báo cáo tài chính theo Chế độ kế toán hiện hành.
- Bước 3: Kiểm tra lại số liệu Báo cáo tài chính, đánh giá rủi ro thuế và chốt số liệu báo cáo.
Sau khi lập xong Báo cáo tài chính và kiểm tra số liệu, bạn đọc cần rà soát các rủi ro về thuế để kịp thời điều chỉnh khi lập tờ khai quyết toán thuế thu nhập doanh nghiệp (TNDN), bóc tách các chi phí không được trừ khi tính thuế TNDN.
- Bước 4: Kê khai và nộp hồ sơ quyết toán thuế TNDN
Sau khi hoàn thành các bước 1, 2 và 3, kế toán thực hiện bước cuối cùng, trọng tâm của quy trình quyết toán thuế là lên tờ khai và nộp hồ sơ quyết toán thuế.
Lưu ý khi thực hiện quyết toán thuế thu nhập doanh nghiệp
Trong quá trình thực hiện, có một vài lưu ý mà SLF đưa ra như sau:
Lưu ý mới nhất về thuế thu nhập doanh nghiệp tạm tính
Trước khi đến liên quan đến các lưu ý về quyết toán thuế thu nhập doanh nghiệp, doanh nghiệp cần đặc biệt chú ý đến việc tạm tính và tạm nộp thuế TNDN doanh nghiệp trong năm.
Hàng quý, doanh nghiệp phải tự xác định số thuế TNDN tạm nộp quý
- Quy định trước đây: căn cứ theo Khoản 1 Điều 55 Luật quản lý Thuế số 38/2019/QH14 và Khoản 6 Điều 8 Nghị định 126/2020/NĐ-CP quy định như sau:
– Thời hạn nộp thuế TNDN tạm tính: chậm nhất là ngày 30 của tháng đầu quý sau.
– Tổng số thuế thu nhập doanh nghiệp đã tạm nộp của 03 quý đầu năm tính thuế không được thấp hơn 75% số thuế TNDN phải nộp theo quyết toán năm.
– Nếu doanh nghiệp nộp thiếu so với số thuế phải tạm nộp 03 quý đầu năm thì phải nộp tiền chậm nộp tính trên số thuế nộp thiếu kể từ ngày tiếp sau ngày cuối cùng của thời hạn tạm nộp thuế TNDN quý 03 đến ngày nộp số thuế còn thiếu vào ngân sách nhà nước.
- Theo quy định tại Khoản 3, Điều 1, Nghị định số 91/2022/NĐ-CP sửa đổi, bổ sung một số điều của Nghị định số 126/2020/NĐ-CP quy định chi tiết một số điều của Luật Quản lý Thuế, từ ngày 30/10/2022, quy định về số thuế tạm tính được thay đổi như sau:
- Quy định về số thuế tạm tính trong năm: Tổ chức, cá nhân phải nộp số thuế tạm tính trong năm tài chính không thấp hơn 80% số thuế phải nộp theo quyết toán năm. Điều này có nghĩa là nếu số thuế tạm nộp trong các kỳ tính thuế chưa đạt ít nhất 80% của số thuế phải nộp thực tế, tổ chức hoặc cá nhân có thể phải nộp thêm số thuế còn thiếu và bị tính tiền phạt chậm nộp theo quy định.
- Thời điểm nộp thuế tạm tính: Người nộp thuế cần thực hiện nộp đủ số thuế tạm tính trong các kỳ khai thuế quý trước ngày 30 tháng 10 hàng năm. Nếu không nộp đúng hạn hoặc nộp thiếu so với số thuế tạm tính theo quy định, người nộp thuế sẽ phải chịu phạt lãi suất theo tỷ lệ được quy định.
- Xác định và điều chỉnh số thuế tạm tính: Doanh nghiệp có thể tự điều chỉnh số thuế tạm tính trong các kỳ báo cáo thuế nếu có căn cứ chứng minh rằng số thuế tạm nộp trước đó chưa phù hợp. Tuy nhiên, cần lưu ý rằng tổng số thuế tạm nộp đến hết kỳ báo cáo quý IV không được thấp hơn 80% số thuế phải nộp thực tế theo quyết toán năm.
Như vậy: Việc nắm rõ quy định tạm nộp thuế TNDN là một trong những công việc hết sức quan trọng cùng với việc nộp hồ sơ khai quyết toán thuế TNDN năm.
Các khoản chi phí được trừ và không được trừ khi quyết toán thuế thu nhập doanh nghiệp
Một trong những nội dung được rất nhiều bạn đọc quan tâm khi nộp hồ sơ khai quyết toán thuế TNDN năm là việc xác định chi phí nào được trừ và chi phí nào không được trừ khi xác định nghĩa vụ thuế TNDN phải nộp. Hãy cùng MISA AMIS tìm hiểu các nội dung này được quy định như thế nào hiện nay?
- Chi phí được trừ là gì?
Khoản 5, điều 1 của Luật số 32/2013/QH13 sửa đổi, bổ sung một số điều của Luật thuế TNDN số 14/2008/QH12, quy định về chi phí được trừ như sau:
Doanh nghiệp được trừ mọi khoản chi nếu đáp ứng đủ 2 điều kiện sau:
- Khoản chi thực tế phát sinh liên quan đến hoạt động sản xuất, kinh doanh của doanh nghiệp: Điều này có nghĩa là các khoản chi đó phải gắn liền và phục vụ cho quá trình tạo ra doanh thu, thu nhập chịu thuế của doanh nghiệp. Khoản chi phải hợp lý, phù hợp với các hoạt động kinh doanh của doanh nghiệp, và có mối liên hệ rõ ràng với mục tiêu kinh doanh.
- Có đủ hóa đơn, chứng từ hợp pháp theo quy định của pháp luật: Khoản chi phải được ghi nhận đầy đủ và rõ ràng trên các hóa đơn, chứng từ phù hợp với quy định pháp luật về kế toán và thuế. Điều này đảm bảo tính minh bạch, hợp lý của chi phí, giúp cơ quan thuế dễ dàng kiểm tra và xác nhận các khoản chi được trừ.
- Có phải tất cả các chi phí kế toán đều là chi phí được trừ không?
Không phải tất cả các chi phí ghi nhận trên sổ sách kế toán đều là chi phí được trừ vì:
– Chi phí ghi nhận trên sổ sách kế toán tuân thủ theo quy định của Luật Kế toán, Chuẩn mực kế toán Việt Nam và Chế độ kế toán doanh nghiệp hiện hành.
– Còn chi phí được trừ hay chi phí không được trừ tuân thủ theo hướng dẫn của pháp luật về thuế (Luật thuế, Nghị định và các Thông tư thuế hướng dẫn liên quan).
- Ví dụ minh họa chi phí được trừ và không được trừ khi xác định thuế TNDN phải nộp?
Ví dụ 1: Năm 2022, Công ty ABC chi bằng tiền cho mỗi nhân viên: 6.000.000 đồng tiền trang phục, công ty có 20 nhân viên. Tổng số tiền công ty đã thanh toán cho người lao động là: 20 x 6.000.000 = 120.000.000 đồng. Kế toán có đầy đủ chứng từ liên quan đến khoản chi trang phục này.
Kế toán công ty hạch toán chi phí trên sổ sách kế toán là: 120.000.000 đồng.
Tuy nhiên theo quy định tại điều 6 của Thông tư 78/2014/TT-BTC thì tiền chi trang phục bằng tiền mặt cho người lao động được đưa vào chi phí được trừ tối đa là: 5.000.000 đồng/người/năm.
Như vậy, chi phí được trừ (tiền trang phục) khi tính thuế TNDN năm 2022 là: 100.000.000 đồng. Chi phí kế toán năm 2022 vẫn là: 120.000.000 đồng
Phần chênh lệch: 120.000.000 – 100.000.000= 20.000.000 đồng sẽ là chi phí không được trừ khi tính thuế TNDN năm 2022 của công ty ABC.
Ví dụ 2: Năm 2022, công ty XYZ thực hiện chi thưởng cho nhân viên nhân dịp Quốc khánh 2-9, mỗi nhân viên 2 triệu đồng tiền mặt, tổng số nhân viên là: 15 người. Tổng số tiền đã chi ra là: 30 triệu đồng.
Tuy nhiên khoản thưởng này không được ghi cụ thể điều kiện được hưởng và mức được hưởng tại bất kì tài liệu nào của công ty như Hợp đồng lao động, Thỏa ước lao động tập thể và Quy chế tài chính.
Như vậy, khoản chi 30 triệu đồng của công ty XYZ sẽ là chi phí không được trừ (Tham khảo chi tiết các khoản chi phí không được trừ tại điều 6 của Thông tư 78/2014/TT-BTC)
- Tập hợp các khoản chi phí được được trừ khi nộp hồ sơ quyết toán thuế TNDN
– Kết thúc năm tài chính và chuẩn bị hồ sơ tài liệu cho nộp hồ sơ quyết toán thuế TNDN, kế toán cần phải chủ động rà soát lại tất cả các khoản chi phí trong năm tài chính nhằm phát hiện ra các chi phí có thể bị loại khi quyết toán thuế nhằm hạn chế tối thiểu rủi ro bị phạt thuế khi cơ quan thuế thực hiện thanh kiểm tra thuế tại doanh nghiệp.
– Sau khi rà soát xong, kế toán chủ động tổng hợp các khoản chi phí không được trừ vào tờ khai thuế TNDN, điền tổng chi phí không được trừ vào chỉ tiêu B4 – Các khoản chi không được trừ khi xác định thu nhập chịu thuế trên Tờ khai thuế TNDN (Tờ khai 03/TNDN).
– Đặc biệt lưu ý, kế toán không thực hiện bất cứ bút toán điều chỉnh kế toán nào khi tổng hợp số liệu chi phí không được trừ vì bản chất đây là các chi phí kế toán thực tế phát sinh của doanh nghiệp.