

Chứng từ khấu trừ thuế TNCN là một loại giấy tờ quan trọng khi cá nhân thực hiện quyết toán thuế. Vậy chứng từ khấu trừ thuế TNCN là gì? Khi nào được cấp chứng từ khấu trừ thuế TNCN? Xem ngay bài viết sau để được SLF giải đáp chi tiết.
Tổng quan về chứng từ khấu trừ thuế TNCN
Chứng từ khấu trừ thuế TNCN là gì?
Theo quy định tại tại Khoản 4, Điều 3 Nghị định 123/2020/NĐ-CP, chứng từ có khái niệm như sau:
Chứng từ là tài liệu dùng để ghi nhận thông tin về các khoản thuế khấu trừ, các khoản thu thuế, phí và lệ phí thuộc ngân sách nhà nước theo quy định của pháp luật quản lý thuế. Chứng từ theo quy định tại Nghị định này bao gồm chứng từ khấu trừ thuế thu nhập cá nhân, biên lai thuế, phí, lệ phí được thể hiện theo hình thức điện tử hoặc đặt in, tự in.
Theo quy định tại Điều 25 Thông tư 111/2013/TT-BTC:
Khấu trừ thuế là việc tổ chức, cá nhân trả thu nhập thực hiện tính trừ số thuế phải nộp vào thu nhập của người nộp thuế trước khi trả thu nhập.
Như vậy, qua quy định trên, chúng ta có thể hiểu rằng:
Chứng từ khấu trừ thuế TNCN (Certificate of personal income tax withholding) là một loại giấy tờ do tổ chức/cá nhân trả thu nhập cấp cho người lao động bị khấu trừ thuế TNCN để ghi nhận thông tin về khoản thuế TNCN đã khấu trừ.
Chứng từ khấu trừ thuế TNCN để làm gì?
Xét theo các trường hợp được ghi nhận trong luật quản lý thuế, chứng từ khấu trừ thuế TNCN được dùng với các mục đích sau:
- Chứng minh được khoản thuế mà người lao động (NLĐ) được khấu trừ theo quy định của pháp luật thuế.
- Là căn cứ để NLĐ có thể biết được mình có phải đóng thuế TNCN hay không và mức khấu trừ đó đã đúng chưa.
- Thể hiện tính minh bạch, rõ ràng về các khoản tiền mà NLĐ được khấu trừ thuế.
- Là một trong những giấy tờ nằm trong bộ hồ sơ quyết toán thuế đối với trường hợp người lao động trực tiếp quyết toán thuế với cơ quan thuế (ghi nhận tại Phụ lục I ban hành kèm theo Nghị định 126/2020/NĐ-CP).
Trường hợp tổ chức chi trả thu nhập không cấp chứng từ khấu trừ thuế cho người lao động do tổ chức chi trả thu nhập đã chấm dứt hoạt động thì CQT căn cứ dựa trên cơ sở dữ liệu của ngành thuế để xem xét xử lý hồ sơ quyết toán thuế cho NLĐ mà không bắt buộc phải có chứng từ khấu trừ thuế.
Cấp chứng từ khấu trừ thuế TNCN khi nào?
Căn cứ tại Điều 31 của Nghị định 123/2020/NĐ-CP, thời điểm lập chứng từ khấu trừ thuế TNCN là tại thời điểm tổ chức/cá nhân chi trả thu nhập thực hiện khấu trừ thuế TNCN của cá nhân người lao động.
Bên cạnh đó, thời điểm lập và thời điểm cấp chứng từ khấu trừ thuế thu nhập cá nhân có thể khác nhau.
Thời điểm cấp chứng từ khấu trừ thuế TNCN là khi cá nhân người lao động có yêu cầu cấp đến tổ chức, cá nhân trả thu nhập cho mình.
Bắt buộc sử dụng chứng từ khấu trừ thuế TNCN điện tử từ 1/07/2022
Căn cứ theo Nghị định 123/2020/NĐ-CP thì từ ngày 01/07/2022 các tổ chức, doanh nghiệp bắt buộc phải chuyển đổi sang sử dụng chứng từ thuế TNCN điện tử đồng thời ngừng sử dụng chứng từ khấu trừ thuế TNCN đặt in, tự in còn tồn trước đó.
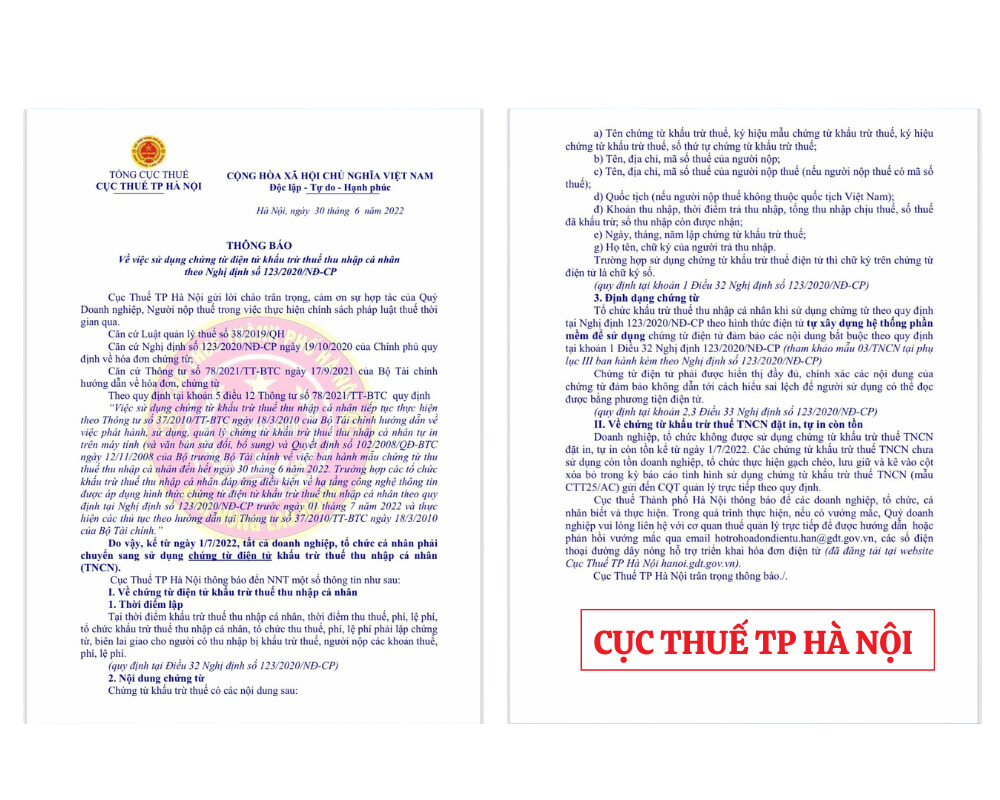

Quy định về chứng từ khấu trừ thuế TNCN
Trường hợp cấp chứng từ khấu trừ thuế TNCN
Căn cứ tại điểm b Khoản 2, Điều 25 Thông tư 111/2013/TT-BTC có quy định cụ thể về các trường hợp được cấp chứng từ khấu trừ thuế TNCN như sau:
- Đối với NLĐ không ký hợp đồng lao động hoặc ký hợp đồng lao động dưới 03 tháng: NLĐ có quyền yêu cầu tổ chức/cá nhân trả thu nhập cấp chứng từ khấu trừ cho mỗi lần khấu trừ thuế hoặc cấp 01 chứng từ khấu trừ cho nhiều lần khấu trừ thuế trong một kỳ tính thuế.
- Đối với NLĐ ký hợp đồng lao động từ 03 tháng trở lên: Tổ chức/cá nhân trả thu nhập chỉ cấp cho NLĐ 01 chứng từ khấu trừ trong một kỳ tính thuế.
Bên cạnh đó, cá nhân NLĐ được quyền yêu cầu đơn vị chi trả thu nhập cấp chứng từ khấu trừ thuế TNCN cho mình nếu NLĐ đã bị khấu trừ thuế từ các thu nhập thuộc các trường hợp phải thực hiện khấu trừ thuế TNCN.
Lưu ý: Trường hợp cá nhân người lao động ủy quyền quyết toán thuế cho đơn vị thì không cấp chứng từ khấu trừ.
Nội dung trên chứng từ khấu trừ thuế TNCN
Căn cứ vào Khoản 1, Điều 32 quy định tại Nghị định 123/2020/NĐ-CP nêu rõ về những nội dung cần phải có trên loại chứng từ này như sau:
1. Chứng từ khấu trừ thuế có các nội dung sau:
a) Tên chứng từ khấu trừ thuế, ký hiệu mẫu chứng từ khấu trừ thuế, ký hiệu chứng từ khấu trừ thuế, số thứ tự chứng từ khấu trừ thuế;
b) Tên, địa chỉ, mã số thuế của người nộp;
c) Tên, địa chỉ, mã số thuế của người nộp thuế (nếu người nộp thuế có mã số thuế);
d) Quốc tịch (nếu người nộp thuế không thuộc quốc tịch Việt Nam);
đ) Khoản thu nhập, thời điểm trả thu nhập, tổng thu nhập chịu thuế, số thuế đã khấu trừ; số thu nhập còn được nhận;
e) Ngày, tháng, năm lập chứng từ khấu trừ thuế;
g) Họ tên, chữ ký của người trả thu nhập.
Trường hợp sử dụng chứng từ khấu trừ thuế điện tử thì chữ ký trên chứng từ điện tử là chữ ký số.
Nguồn: Khoản 1 Điều 32 Nghị định 123/2020/NĐ-CP Thư viện pháp luật.v
Xử lý chứng từ khấu trừ thuế TNCN tự in, còn tồn
Ngày 12/07/2022, Tổng cục Thuế đã ban hành Công văn số 2455/TCT-DNNCN hướng dẫn về quy định triển khai, vận hành hóa đơn và chứng từ điện tử. Cụ thể:
- Nếu chưa kịp triển khai chứng từ khấu trừ điện tử thì các tổ chức (bao gồm Cơ quan thuế) được sử dụng chứng từ khấu trừ thuế TNCN tự phát hành theo Thông tư số 37/2010/TT-BTC đã thông báo phát hành trước ngày 01/07/2022.
- Đối với trường hợp vẫn đang còn tồn chứng từ khấu trừ thuế TNCN giấy do cơ quan thuế cấp cũng được phép tiếp tục sử dụng.
Lưu ý:
Từ ngày 01/07/2022, Cơ quan Thuế sẽ không tiếp tục cấp chứng từ khấu trừ thuế TNCN do CQT đặt in. Do vậy, nếu đã sử dụng hết chứng từ tự in, còn tồn thì tổ chức bắt buộc phải chuyển sang chứng từ khấu trừ thuế điện tử.
Cách đăng ký chứng từ khấu trừ thuế TNCN điện tử
Các tổ chức khấu trừ tự xây dựng hệ thống phần mềm để sử dụng chứng từ điện tử, không bắt buộc phải đăng ký, thông báo phát hành, chuyển dữ liệu điện tử đến Cơ quan Thuế.
Đồng thời, các tổ chức chi trả thu nhập không thực hiện thủ tục gửi hồ sơ chứng từ khấu trừ thuế TNCN trên cổng thông tin HCM Tax theo hướng dẫn mục 2, Công văn số 7563/CTTPHCM-TTHT và Công văn số 7564/CTTPHCM-TTHT về chứng từ khấu trừ thuế TNCN điện tử.