Tech News, Magazine & Review WordPress Theme 2017
Advertisement
  • GIỚI THIỆU
  • DỊCH VỤ KẾ TOÁN
    • Kế toán trọn gói
    • Tax & Accounting Service
    • Kế toán thuế
    • Kế toán nội bộ
    • Báo cáo tài chính
    • Khai thuế ban đầu
    • Hoàn thuế GTGT
  • DỊCH VỤ KIỂM TOÁN
  • DỊCH VỤ THÀNH LẬP
    • Thành lập công ty Việt Nam
    • Thành lập công ty TNHH
    • Thành lập công ty cổ phần
    • Văn phòng ảo
  • THAY ĐỔI GPKD
    • Thay đổi tên công ty
    • Thay đổi địa chỉ công ty
    • Thay đổi bổ sung ngành nghề
    • Tăng vốn điều lệ
  • DỊCH VỤ KHÁC
    • Chữ ký số điện tử
    • Hoá đơn điện tử
    • Đăng ký thương hiệu cá nhân
    • Đăng ký nhãn hiệu,logo
    • Đăng ký kinh doanh
    • Tạm ngừng kinh doanh
  • KIẾN THỨC ĐÀO TẠO
    • Đào tạo kế toán
    • Chia sẻ kinh nghiệm
    • Hồ sơ thủ tục
  • TRA CỨU
No Result
View All Result
SLF Consulting Service - Kế Toán SLF
No Result
View All Result
Home Dịch vụ thay đổi GPKD Tăng Vốn Điều Lệ

Cách làm tờ khai thuế Lệ Phí Môn Bài 2024 mới nhất

Nguyễn Thị Lan by Nguyễn Thị Lan
06/11/2024
158 2
Cách làm tờ khai thuế Lệ Phí Môn Bài 2024 mới nhất
Share on FacebookShare on Twitter

Việc kê khai và nộp thuế Lệ phí Môn Bài là nghĩa vụ bắt buộc của mọi tổ chức, cá nhân kinh doanh. Để đảm bảo tuân thủ đúng quy định pháp luật và tránh những rắc rối không đáng có, việc nắm vững cách làm tờ khai thuế trên Hệ thống Khai thuế Quốc gia (HTKK) là vô cùng quan trọng. Bài viết này sẽ hướng dẫn bạn chi tiết các bước thực hiện tờ khai thuế Lệ phí Môn Bài năm 2024 một cách nhanh chóng và chính xác nhất.

MỤC LỤC

Toggle
  • Đối tượng, thời hạn và nơi nộp tờ khai lệ phí môn bài
  • Cách Làm Tờ Khai Lệ Phí Môn Bài Trên Phần Mềm HTKK
    • Trường hợp số 1: Cách làm tờ khai lệ phí môn bài cho doanh nghiệp mới thành lập
    • Trường hợp số 2: Cách làm tờ khai lệ phí môn bài cho doanh nghiệp thay đổi vốn điều lệ

Đối tượng, thời hạn và nơi nộp tờ khai lệ phí môn bài

Nội dungChi tiết
Đối tượng phải nộp tờ khai lệ phí môn bài– Doanh nghiệp mới thành lập
– Chi nhánh, văn phòng đại diện, địa điểm kinh doanh mới thành lập
– Doanh nghiệp có thay đổi về vốn
Doanh nghiệp đã hoạt động và đã nộp tờ khai lệ phí môn bàiKhông phải nộp hồ sơ khai lệ phí môn bài cho các năm tiếp theo, trừ khi có thay đổi về vốn.
Thời hạn nộp tờ khai lệ phí môn bài– Doanh nghiệp mới thành lập hoặc chi nhánh, văn phòng đại diện, địa điểm kinh doanh mới thành lập: Chậm nhất là ngày 30/01 năm sau năm thành lập
– Trường hợp thay đổi về vốn: Chậm nhất là ngày 30/01 năm sau năm phát sinh thay đổi
Miễn lệ phí môn bài cho doanh nghiệp mới thành lập– Được miễn lệ phí môn bài trong năm đầu thành lập, nhưng vẫn phải nộp tờ khai lệ phí môn bài.
– Hạn nộp tờ khai chậm nhất là ngày 30/01 năm sau năm thành lập
Nơi nộp tờ khai lệ phí môn bài– Doanh nghiệp: Nộp cho cơ quan thuế quản lý trực tiếp
– Đơn vị phụ thuộc (chi nhánh, văn phòng đại diện, địa điểm kinh doanh):
+ Cùng địa phương cấp tỉnh với trụ sở chính: Nộp cho cơ quan thuế quản lý trực tiếp của trụ sở chính.
+ Khác địa phương cấp tỉnh của trụ sở chính: Nộp cho cơ quan thuế quản lý trực tiếp của đơn vị phụ thuộc tại địa phương nơi đăng ký hoạt động.

(Lưu ý: theo Công văn số 7090/CTHN-TTHT ngày 10/3/2021 của Cục Thuế TP. Hà Nội về việc khai lệ phí môn bài khi thay đổi vốn thì trường hợp Công ty có tăng vốn điều lệ, cho dù không làm thay đổi bậc thuế thì cũng phải nộp hồ sơ kê khai lại phí môn)

Các cách/nơi để lập tờ khai lệ phí môn bài: có 2 cách:
+ Cách 1: Làm trên phần mềm HTKK
+ Cách 2: Làm trực tuyến (làm trực tiếp trên hệ thống thuế tại trang web thuedientu.gdt.gov.vn)
=> 2 cách này chỉ khác nhau về nơi làm tờ khai thôi còn mẫu biểu tờ khai đều là mẫu 01/LPMB ban hành kèm theo thông tư 80/2021/TT-BTC nên việc làm tờ khai lệ phí môn bài ở cả 2 nơi này đều là như nhau
Và thường thì kế toán sẽ làm tờ khai lệ phí môn bài trên phần mềm HTKK => Do đó ở dưới đây Kế Toán SLF sẽ hướng dẫn các bạn cách làm tờ khai lệ phí môn bài trên phần mềm HTKK

Cách Làm Tờ Khai Lệ Phí Môn Bài Trên Phần Mềm HTKK

Trường hợp số 1: Cách làm tờ khai lệ phí môn bài cho doanh nghiệp mới thành lập

Ví dụ : 
Công ty Kế Toán SLF được thành lập vào tháng 4 năm 2024.
+ Mã số thuế: 0315682081
+ Địa chỉ trụ sở chính: 114 Yên Thế, Phường 2, Quận Tân Bình, Thành phố Hồ Chí Minh
+ Vốn điều lệ đăng ký ghi trên giấy chứng nhận ĐKKD là: 5.000.000.000đ
+ Cơ Quan Thuế quản lý trực tiếp: Chi cục Thuế Quận Tân Bình
* Xác định nghĩa vụ kê khai: Phải nộp tờ khai lệ phí môn bài khi mới thành lập doanh nghiệp
– Thời hạn nộp tờ khai: Chậm nhất là ngày 30/01/2025
– Nơi nộp tờ khai: chi cục thuế Quận Tân Bình (là CQT quản lý trực tiếp)
* Xác định nghĩa vụ nộp tiền thuế:
+ Tại  năm  2024:  Vì  là  doanh  nghiệp  mới  thành  lập  nên được miễn lệ phí môn bài năm đầu
(Theo Nghị định 22/2020/NĐ-CP ban hành ngày 24/02/2020, có hiệu lực từ 25/02/2020)
+ Từ năm 2025 trở đi: phải nộp tiền lệ phí môn bài hàng năm.
– Mức lệ phí môn bài phải nộp: với mức vốn điều lệ đăng ký là 5.000.000.000đ (Thuộc bậc 2) => Mức lệ phí môn bài phải nộp là: 2.000.000đ/năm
– Thời hạn nộp lệ phí môn bài năm 2025: chậm nhất là ngày 30/01/2026
(Chậm nhất là ngày 30 tháng 01 hàng năm)
Căn cứ Điều 4 Nghị định 139/2016/NĐ-CP sửa đổi bởi Nghị định 22/2020/NĐ-CP quy định về mức thu lệ phí môn bài 2024 như sau:

Mức thu lệ phí môn bài đối với tổ chức hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ

STT

Căn cứ thu thuế môn bài

                Mức thu thuế môn bài                                                                  

Ghi chú

1Tổ chức có vốn điều lệ hoặc vốn đầu tư trên 10 tỷ đồng

 3.000.000đồng/năm     

Mức thu lệ phí môn bài đối với tổ chức quy định tại điểm a và điểm b khoản này căn cứ vào vốn điều lệ ghi trong giấy chứng nhận đăng ký kinh doanh;

Trường hợp không có vốn điều lệ thì căn cứ vào vốn đầu tư ghi trong giấy chứng nhận đăng ký đầu tư.

2Tổ chức có vốn điều lệ hoặc vốn đầu tư từ 10 tỷ đồng trở xuống

2.000.000đồng/năm       

3Chi nhánh, văn phòng đại diện, địa điểm kinh doanh, đơn vị sự nghiệp, tổ chức kinh tế khác

    1.000.000 đồng/năm            


Cách làm tờ khai lệ phí môn bài cho doanh nghiệp mới thành lập trên phần mềm hỗ trợ kê khai:

Bước 1: Đăng nhập vào phần mềm HTKK bằng mã số thuế của công ty muốn kê khai là: 0315682081

Bước 2: Lựa chọn tờ khai

Vào mục “Phí – Lệ Phí”
=> Chọn “Tờ khai lệ phí môn bài (01/LPMB) (TT80/2021)”
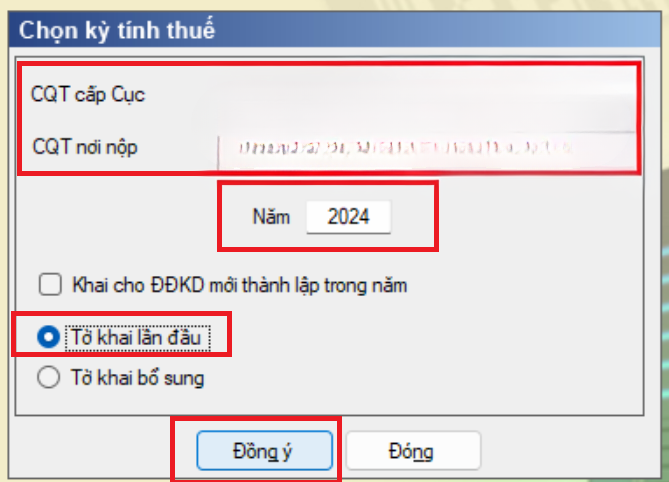
Bước 3: Chọn kỳ tính thuế:
+ CQT cấp cục: Phần mềm tự động hiện thị theo thông tin đã khai báo ban đầu trên phần mềm HTKK (Cục thuế thành phố Hồ Chi Minh)
+ CQT nơi nộp: Phần mềm tự động hiện thị theo thông tin đã khai báo ban đầu trên phần mềm HTKK (Chi cục thuế Quận Tân Bình)
+ Năm: 2024
+ Tại ô “Khai cho địa điểm kinh doanh mới thành lập trong năm”: Không thực hiện tích chọn vì đang làm tờ khai LPMB cho doanh nghiệp là công ty SLF chứ không phải là đang làm cho địa điểm kinh doanh mới thành lập nào đó
+ Chọn trạng thái tờ khai là: Tờ khai lần đầu
Vì đây là lần đầu tiên làm tờ khai LPMB cho kỳ tính thuế năm 2024 của công ty SLF
Chỉ tích chọn “Tờ khai bổ sung” đối với trường hợp:
+ Công ty SLF đã nộp “Tờ khai lệ phí môn bài lần đầu của kỳ tính thuế năm 2024” rồi và đã nhận được thông báo chấp nhận tờ khai của CQT rồi => Nhưng sau đó, Công ty SLF lại phát hiện ra “Tờ khai lệ phí môn bài lần đầu của kỳ tính thuế năm 2024” có sai sót thì khi làm tờ khai điều chỉnh bổ sung cho kỳ tính thuế 2024 này thì sẽ chọn trạng thái tờ khai là “Tờ khai bổ sung” 
+ Hoặc là với trường hợp làm tờ khai lệ phí môn bài khi doanh nghiệp thay đổi vốn điều lệ thì sẽ chọn trạng thái  tờ khai là “Tờ khai bổ sung” 
=> Sau khi đã chọn xong kỳ tính thuế thì thực hiện bấm “Đồng ý” vào nội dung tờ khai:
Tại chỉ tiêu số: [09] – Khai cho địa điểm kinh doanh mới thành lập trong năm: […]      Ngày thành lập địa điểm kinh doanh: [……………..]
(Phần mềm HTKK sẽ tự động lấy thông tin theo thông tin bạn đã kê khai tại Bước 3 – Chọn kỳ tính thuế => Khi đã vào trong nội dung của tờ khai rồi thì phần mềm không cho phép bấm chọn hay sửa nữa => Muốn thay đổi thông tin tại chỉ tiêu [09] này thì bạn phải thực hiện kê khai, chọn lại tại Bước 3 – Chọn kỳ tính thuế)
Dòng “Khai lệ phí môn bài nửa năm”: không tích
(Chỉ tích khi đang thực hiện kê khai cho Chi nhánh, văn phòng đại diện và địa điểm kinh doanh thuộc trường hợp: Không được miễn lệ phí môn bài năm đầu và thành lập vào 6 tháng cuối năm => nên chỉ phải nộp LPMB nửa năm đầu thành lập đó)
– Dòng đưa số liệu: Dòng số 1 – Người nộp lệ phí môn bài
– Kê khai thông tin trên các cột:
+ Cột 2, Cột 3 – Tên , địa chỉ: Phần mềm tự động lấy theo thông tin đã khai báo ban đầu và lựa chọn tại phần chọn kỳ tính thuế
+ Cột 4 – Mã số thuế hoặc mã số địa điểm kinh doanh:  Phần mềm tự động lấy theo thông tin đã khai báo ban đầu trên hệ thống phần mềm HTKK.
+ Cột 5 – Vốn điều lệ hoặc vốn đầu tư: gõ số tiền 5.000.000.000 (là số vốn điều lệ đã đăng ký trên GPĐKKD của công ty SLF)
+ Cột 6 – Mức lệ phí môn bài: Bấm chọn mức  2.000.000
+ Cột 7 – Số tiền lệ phí môn bài phải nộp = Cột 6 – cột 8 (Phần mềm tự xác định)
Trong hình tờ khai lệ phí môn bài của công ty SLF bên trên đang kê khai cột 7 = 0 (Hiểu rằng: Số tiền lệ phí môn bài phải nộp tại năm 2024 của công ty SLF  = 0) 
+ Cột 8 – Số tiền lệ phí môn bài được miễn: Phần mềm tự xác định (Nếu tích chọn vào 1 trong các trường hợp được miễn lệ phí môn bài tại cột (9) thì phần mềm tự hiển thị số tiền lệ phí môn bài được miễn vào cột (8))
+ Cột 9 – Trường hợp miễn lệ phí môn bài: tích chọn vào dòng “Tổ chức thành lập mới (được cấp mã số thuế mới, mã số doanh nghiệp mới) theo quy định tại điểm c khoản 1 Điều 1 Nghị định số 22/2020/NĐ-CP.”
=> Sau khi kê khai xong thì Bấm “Ghi” 
=> Sau đó Kết xuất tờ khai lệ phí môn bài dạng: XML để nộp qua mạng

Trường hợp số 2: Cách làm tờ khai lệ phí môn bài cho doanh nghiệp thay đổi vốn điều lệ

Ví Dụ:
– Ngày 01/03/2025, Công ty SLF làm thủ tục tăng vốn điều lệ đăng ký: từ 5.000.000.000đ lên thành 13.000.000.000đ
=> Xác định nghĩa vụ thuế:

Mức Vốn Điều Lệ/Vốn đầu tưMức đóng thuế môn bàiBậcMã NDKT
Mức vốn cũ là: 3 tỷ thuộc nhóm:
Từ 10 tỷ đồng trở xuống
2.000.000 đồng/năm22863
Mức vốn mới là: 13 tỷ thuộc nhóm:
Trên 10 tỷ đồng
3.000.000 đồng/năm12862

=> Việc thay đổi vốn điều lệ từ 5 tỷ thành 13 tỷ đã làm ảnh hưởng đến bậc thuế => Tăng mức lệ phí môn bài phải nộp

+ Vì năm 2025, đã nộp tiền lệ phí môn bài cả năm là 2.000.000đ vào tháng 1 rồi.
+ Nên khi tăng vốn điều lệ sẽ không phải nộp thêm tiền lệ phí môn bài vào năm 2025 nữa.

=> Từ các năm tiếp theo (từ năm 2026) trở đi sẽ nộp theo mức vốn điều lệ mới là: 13 tỷ => Thuộc bậc 1 => Mức lệ phí môn bài là 3.000.000đ/năm

* Đối với nghĩa vụ làm tờ khai lệ phí môn bài:

Phải nộp hồ sơ khai lệ phí môn bài chậm nhất là ngày 30/01/2026
(Chậm nhất là ngày 30 tháng 01 năm sau năm phát sinh thông tin thay đổi theo điểm a, khoản 1, điều 10 của Nghị định 126/2020/NĐ-CP)
Lưu ý: Theo Công văn số 7090/CTHN-TTHT ngày 10/3/2021 của Cục Thuế TP. Hà Nội về việc khai lệ phí môn bài khi thay đổi vốn thì:
Theo quy định tại khoản 1 Điều 10 Nghị định 126/2020/NĐ-CP, thời hạn nộp hồ sơ khai lệ phí môn bài khi có thay đổi vốn chậm nhất là ngày 30/1 năm sau năm phát sinh việc thay đổi.
Quy định nêu trên áp dụng đối với cả trường hợp điều chỉnh vốn nhưng không dẫn đến thay đổi bậc thuế môn bài.
Theo đó, trường hợp trong năm 2025, Công ty có tăng vốn điều lệ, cho dù không làm thay đổi bậc thuế thì cũng phải nộp hồ sơ kê khai lại phí môn bài chậm nhất là ngày 30 tháng 01 năm sau năm phát sinh thông tin thay đổi (năm 2026).
 

* Cách làm tờ khai lệ phí môn bài cho doanh nghiệp thay đổi vốn điều lệ như sau:

Vì bắt đầu từ năm 2026 trở đi thì công ty SLF mới phải nộp tiền lệ phí môn bài theo mức mới là 3.000.000đ/năm
Nên khi thực hiện làm tờ khai lệ phí môn bài cho trường hợp thay đổi vốn điều lệ thì công ty SLF sẽ phải làm tờ khai điều chỉnh bổ sung để Điều Chỉnh Tăng vốn điều lệ và mức đóng lệ phí môn bài theo mức mới
Cụ thể các bước thực hiện như sau:
Bước 1: Tạo tờ khai lệ phí môn bài lần đầu cho năm 2026
Đăng nhập vào phần mềm HTKK bằng mã số thuế của công ty muốn kê khai là:0315682081 => Chọn “Tờ khai lệ phí môn bài (01/LPMB) (TT80/2021)” => Chọn kỳ tính thuế là năm 2026 => Chọn trạng thái tờ khai là: Tờ khai lần đầu => Sau đó bấm đồng ý => Rồi kê khai như trường hợp số 1 bên trên (không cần chọn Cột 9 – Trường hợp miễn lệ phí môn bài)

(Mục đích làm bước số 1: công ty Thiên Ưng đang cần làm tờ khai điều chỉnh bổ sung để Điều Chỉnh Tăng vốn điều lệ và mức đóng lệ phí môn bài theo mức mới mà để có thể làm được tờ khai bổ sung (chọn được trạng thái tờ khai là tờ khai bổ sung) cho năm 2026 thì trên phần mềm HTKK phải đã tồn tại tờ khai LPMB lần đầu của năm 2026)

Bước 2: Làm tờ khai điều chỉnh bổ sung tờ khai lệ phí môn bài năm 2026
Bước 2.1: Đăng nhập vào phần mềm HTKK bằng mã số thuế của công ty muốn kê khai là:0315682081
Bước 2.2: Lựa chọn tờ khai
Vào mục “Phí – Lệ Phí”
=> Chọn “Tờ khai lệ phí môn bài (01/LPMB) (TT80/2021)”Bước 2.3: Chọn kỳ tính thuế: 
+ CQT cấp cục: Cục thuế thành phố Hồ Chí Minh
+ CQT nơi nộp: Chi cục thuế Quận Tân Bình
+ Năm: 2026
+ Tại ô “Khai cho địa điểm kinh doanh mới thành lập trong năm”: Không thực hiện tích chọn
+ Chọn trạng thái tờ khai là: Tờ khai bổ sung
=> Sau khi đã chọn xong kỳ tính thuế thì thực hiện bấm “Đồng ý” vào nội dung tờ khai:
Bước 2.4: Kê khai điều chỉnh bổ sung
* Tại tab “Tờ khai điều chỉnh: kê khai thông tin như sau:
Tại chỉ tiêu số: [09] – Khai cho địa điểm kinh doanh mới thành lập trong năm: […]      Ngày thành lập địa điểm kinh doanh: [……………..]
(Phần mềm HTKK sẽ tự động lấy thông tin theo thông tin bạn đã kê khai tại Bước 3 – Chọn kỳ tính thuế => Khi đã vào trong nội dung của tờ khai rồi thì phần mềm không cho phép bấm chọn hay sửa nữa => Muốn thay đổi thông tin tại chỉ tiêu [09] này thì bạn phải thực hiện kê khai, chọn lại tại Bước 3 – Chọn kỳ tính thuế)
Dòng “Khai lệ phí môn bài nửa năm”: không tích
(Chỉ tích khi đang thực hiện kê khai cho Chi nhánh, văn phòng đại diện và địa điểm kinh doanh thuộc trường hợp: Không được miễn lệ phí môn bài năm đầu và thành lập vào 6 tháng cuối năm => nên chỉ phải nộp LPMB nửa năm đầu thành lập đó)
– Dòng đưa số liệu: Dòng số 1 – Người nộp lệ phí môn bài
– Kê khai thông tin trên các cột:
+ Cột 2, Cột 3 – Tên , địa chỉ: Phần mềm tự động lấy theo thông tin đã khai báo ban đầu và lựa chọn tại phần chọn kỳ tính thuế
+ Cột 4 – Mã số thuế hoặc mã số địa điểm kinh doanh:  Phần mềm tự động lấy theo thông tin đã khai báo ban đầu trên hệ thống phần mềm HTKK.
+ Cột 5 – Vốn điều lệ hoặc vốn đầu tư: gõ số tiền 13.000.000.000 (là số vốn điều lệ đã tăng mới)
+ Cột 6 – Mức lệ phí môn bài: Bấm chọn mức  3.000.000
+ Cột 7 – Số tiền lệ phí môn bài phải nộp = Cột 6 – cột 8 (Phần mềm tự xác định)
+ Cột 8 – Số tiền lệ phí môn bài được miễn: Bỏ qua vì không được miễn
+ Cột 9 – Trường hợp miễn lệ phí môn bài: bỏ qua (không chọn vì không thuộc trường hợp được miễn nào)
=> Sau khi kê khai xong thì Bấm “Tổng hợp KHBS”
* Tại tab “Tờ khai bổ sung (01/KHBS)”: Không cần phải kê khai gì cả 
* Tại tab “Bản giải trình khai bổ sung” (01-1/KHBS):

Tại cột 8 – Lý do: ghi lý do vì sao doanh nghiệp làm tờ khai điều chỉnh bổ sung

=> Sau khi kê khai xong các tab trên thì các bạn ấn “Ghi”
Phần mềm sẽ cảnh báo vàng ở tab “01-KHBS” Tờ khai bổ sung (Nhưng đó chỉ là cảnh báo thôi, không sao – Vì không gửi tờ khai lần đầu của năm 2026 cho CQT nên không có mã giao dịch điện tử lần đầu để nhập => Bỏ qua)

Lưu ý: Hiện nay thì nếu bạn không nhập mã giao dịch điện tử lên tờ khai bổ sung 01/KHBS thì khi bạn bấm “Ghi” phần mềm sẽ cảnh báo (và đưa ra thông tin là “Bắt buộc nhập”)
Nhưng nếu bạn không nhập thông tin về giao dịch điện tử lên tờ khai bổ sung 01/KHBS thì bạn vẫn kết xuất được tờ khai vẫn nộp được hồ sơ khai bổ sung qua mạng
=> Sau đó Kết xuất tờ khai lệ phí môn bài dạng: XML để nộp qua mạng
Nguyễn Thị Lan

Nguyễn Thị Lan

Xin chào. Tôi là Nguyễn Thị Lan - Founder SLF Consulting Service. Với hơn 15 năm kinh nghiệm, SLF cung cấp dịch vụ kế toán thuế, thành lập doanh nghiệp, các vấn đề tư vấn pháp luật, nhằm bảo vệ quyền và lợi ích hợp pháp cho khách hàng. Ngoài ra tôi còn dành nhiều thời gian và tâm huyết để chia sẻ những kiến thức chuyên môn trong mảng kế toán - thuế.

Recommended.

Dịch vụ kê khai thuế cá nhân kinh doanh – từ 500.000đ/tháng

Dịch vụ kê khai thuế cá nhân kinh doanh – từ 500.000đ/tháng

08/08/2024
thue-nhap-khau-bo-sung-cua-doanh-nghiep

Quy định về thuế nhập khẩu bổ sung của doanh nghiệp năm 2024

28/06/2024

Trending.

Chi-phi-mua-banh-trung-thu

Cách xuất hóa đơn và hạch toán chi phí mua bánh trung thu biếu tặng khách hàng và nhân viên

04/09/2024

Thủ tục xin giấy phép kinh doanh mỹ phẩm mới nhất 2024

11/11/2024
Hướng Dẫn Cách Xuất Hóa Đơn Xuất Khẩu theo Nghị định 123

Hướng Dẫn Cách Xuất Hóa Đơn Xuất Khẩu theo Nghị định 123

28/08/2024
Khoá học kế toán thực hành tổng hợp 4 tháng – Học để làm được kế toán

Khoá học kế toán thực hành tổng hợp 4 tháng – Học để làm được kế toán

08/07/2024
Dịch vụ Kế toán trọn gói chỉ từ 500K

Dịch vụ Kế toán trọn gói chỉ từ 500K

26/06/2024
logo-ke-toan-slf-footer

Công ty Tư vấn luật Kế toán SLF được thành lập và hoạt động theo Giấy Chứng nhận đăng ký hoạt động số: 0315682081 do Sở Kế hoạch và Đầu tư TPHCM cấp.

Theo dõi chúng tôi

Danh mục

  • Chia sẻ kinh nghiệm
  • Chưa được phân loại
  • Dịch vụ kế toán
  • Dịch vụ khác
  • Dịch vụ kiểm toán
  • Dịch vụ thành lập
  • Dịch vụ thay đổi GPKD
  • Đăng ký kinh doanh
  • Đăng ký nhãn hiệu logo
  • Đào tạo
  • Hồ sơ thủ tục
  • Kiến thức đào tạo
  • Tạm ngừng kinh doanh
  • Tăng Vốn Điều Lệ
  • Thành lập công ty cổ phần
  • Thành lập công ty TNHH
  • Thuế cá nhân kinh doanh
  • Thuế GTGT
  • Thuế hộ kinh doanh
  • Thuế TNCN
  • Thuế TNDN

Thẻ

báo cáo tài chính bảo hiểm xã hội bổ sung ngành nghề chính sách lương hưu công ty mới thành lập dịch vụ hoàn thuế dịch vụ kiểm toán dịch vụ kế toán nội bộ dịch vụ kế toán thuế dịch vụ thành lập công ty hoá đơn điện tử kiểm toán kế toán thuế kế toán thực hành tổng hợp mẫu D01-TS mẫu D02-TS mẫu TK1-TS mẫu TK3-TS quyết toán thuế quyết định 595/2017/QĐ-BHXH thay đổi ngành nghề thay đổi tên công ty thay đổi tên doanh nghiệp thuế tndn thành lập công ty thủ tục tham gia BHXH văn phòng ảo

Recent News

Cưỡng Chế Hóa Đơn: Doanh Nghiệp Cần Biết Gì?

Cưỡng Chế Hóa Đơn: Doanh Nghiệp Cần Biết Gì?

06/05/2025
DỊCH VỤ THÀNH LẬP ĐỊA ĐIỂM KINH DOANH

DỊCH VỤ THÀNH LẬP ĐỊA ĐIỂM KINH DOANH

17/04/2025
  • Giới thiệu
  • Đội ngũ nhân sự
  • Chính sách bảo mật
  • Liên hệ

© 2024 KetoanSLF - Công ty Tư vấn luật kế toán SLF giữ bản quyền website KetoanSLF.vn.

Welcome Back!

Login to your account below

Forgotten Password?

Retrieve your password

Please enter your username or email address to reset your password.

Log In

Add New Playlist

No Result
View All Result
  • GIỚI THIỆU
  • DỊCH VỤ KẾ TOÁN
    • Kế toán trọn gói
    • Tax & Accounting Service
    • Kế toán thuế
    • Kế toán nội bộ
    • Báo cáo tài chính
    • Khai thuế ban đầu
    • Hoàn thuế GTGT
  • DỊCH VỤ KIỂM TOÁN
  • DỊCH VỤ THÀNH LẬP
    • Thành lập công ty Việt Nam
    • Thành lập công ty TNHH
    • Thành lập công ty cổ phần
    • Văn phòng ảo
  • THAY ĐỔI GPKD
    • Thay đổi tên công ty
    • Thay đổi địa chỉ công ty
    • Thay đổi bổ sung ngành nghề
    • Tăng vốn điều lệ
  • DỊCH VỤ KHÁC
    • Chữ ký số điện tử
    • Hoá đơn điện tử
    • Đăng ký thương hiệu cá nhân
    • Đăng ký nhãn hiệu,logo
    • Đăng ký kinh doanh
    • Tạm ngừng kinh doanh
  • KIẾN THỨC ĐÀO TẠO
    • Đào tạo kế toán
    • Chia sẻ kinh nghiệm
    • Hồ sơ thủ tục
  • TRA CỨU

© 2024 KetoanSLF - Công ty Tư vấn luật kế toán SLF giữ bản quyền website KetoanSLF.vn.

Are you sure want to unlock this post?
Unlock left : 0
Are you sure want to cancel subscription?
wpDiscuz
Go to mobile version